Domain wärme-aus-holz.de kaufen?
Wir ziehen mit dem Projekt
wärme-aus-holz.de um.
Sind Sie am Kauf der Domain
wärme-aus-holz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärme-aus-holz.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Solarbayer BioX Automatische Wärmetauscherreinigung Heizkessel HolzvergaserSolarbayer BioX Automatische Wärmetauscherreinigung Die automatische Reinigung erhöht den Komfort bei der Beitreibung des Heizkessels. Anfallende Ablagerungen an den Wärmetauschern werden bei jedem Öffnen der oberen Türen automatisch beseitigt. Durch die gründliche Reinigung entstehen dauerhaft Brennstoffeinsparungen mit konstant hohen Wirkungsgraden. Ein Betätigen des Wärmetauscher-Reinigungshebels ist somit obsolet.749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
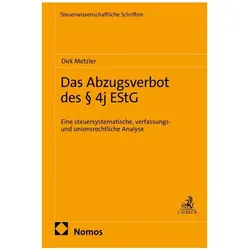
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
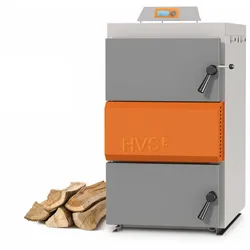
Solarbayer Holzvergaser HVS 25 E Leistung 25 kW Türanschlag links HeizkesselSolarbayer Holzvergaser HVS 25 E - Scheitholzlänge 0,5 m - Türanschlag links Die Holzvergaser HVS sorgen mit ihren großen Füllräumen für eine lange Brenndauer. Ein integriertes Gebläse garantiert auch bei einem kalten Kamin einen problemlosen Start. Rauchaustritt ist durch die Anheizklappe und die Türverriegelung ausgeschlossen. Der Solarbayer Holzvergaser HVS E conomic erzielt bereits ohne Lambdaregelung saubere Emissionswerte und festgelegte Abgasnormen werden unterschritten. Diese Kesselserie sorgt für eine ressourcensparende und umweltschonende Verbrennung, sowie optimale Brennstoffausnutzung. Alle Modelle dieser Serie besitzten eine elektronische Verbrennungsregelung. Hiermit haben sie eine komfortable Überwachung der Abgas- und Kesseltemperatur für eine gleichmäßige Verbrennung. Erhältlich in den Kesselgrößen: 25, 40 und 60 kW Nennwärmeleistung Vorteile Holzzentralheizkessel mit oberer Holzvergasung und unterem Abbrand solide Kesselkonstruktion und Roboterfertigung garantieren eine lange Lebensdauer robuste Beladungskammer alle feuerberührten Teile aus 6 mm Kesselstahl optimierte Brennraumgeometrie innovative Heizkesseltechnik Turbulatoren für mehr Leistung und geringere Abgastemperaturen leichte Bedienung und einfache Reinigung Brennstoffausnutzung bei gleicher Füllmenge bis zu 30 % effektiver als bei früheren Standard-Holzkesseln Modulationsverbrennung, Abgastemperaturreglung Technische Daten Breite/Höhe/Tiefe: 645 x 1135 x 1070 mm Nennleistung: 25 kW Wirkungsgrad: 91,41% (Laut Prüfbericht:155000037/314/1) Kesselwasserinhalt: 75 l max. Scheitholzlänge 550 mm Füllvolumen: 116 l Zugbedarf: 15-20 Pa Max. Betriebsdruck: 3 bar Kesselgewicht: 440 kg Abgasstutzen: 159 mm Abgastemp. modulierend: ca. 150-210 °C DIN EN 303-5:2012 Klasse 5 ! INSTALLATIONSHINWEIS ! Bei den Geräten mit einem Anschlusswert von 400 V ist ein Starkstromanschluss (Drei-Phasen-Wechselanschluss) notwendig, die Installation darf nur durch einen eingetragenen Fachhandwerksbetrieb vorgenommen werden und vor einer Erstinstallation ist die Zustimmung des jeweiligen Netzbetreibers einzuholen. Für Geräte mit einer Nennleistung von mehr als 12 kW benötigen Sie die Zustimmung Ihres Netzbetreibers. Bitte wenden Sie sich für die Installation an den Netzbetreiber oder an ein in das Installateur Verzeichnis des Netzbetreibers eingetragenen Installationsunternehmen. Dieses Installationsunternehmen ist Ihnen auch behilflich bei der Einholung der erforderlichen Zustimmung des jeweiligen Netzbetreibers. Warnung: Zur Vermeidung von Körper- und Gesundheitsschäden sind die Montage, Erstinbetriebnahme, Inspektion, Wartung und Instandsetzung von autorisierten Fachkräften (Heizungsfachbetrieb / Vertragsinstallationsunternehmen / Schornsteinmeister / Elektrofachbetrieb) vorzunehmen! Bei der Fachplanung von Heizungsanlagen und allg. Feuerungsanlagen (Kaminöfen, Pelletöfen etc.) sind im Vorfeld Absprachen mit dem bzw. Genehmigungen durch den zuständigen bevollmächtigten Bezirksschornsteinfeger erforderlich. Bitte beachten Sie: Die Installation von Gasgeräten darf nur durch einen zugelassenen Fachbetrieb erfolgen!4999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
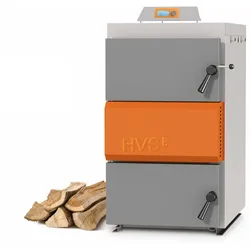
Solarbayer Holzvergaser HVS 40 E Leistung 40 kW Türanschlag links HeizkesselSolarbayer Holzvergaser HVS 40 E - Scheitholzlänge 0,5 m - Türanschlag links Die Holzvergaser HVS sorgen mit ihren großen Füllräumen für eine lange Brenndauer. Ein integriertes Gebläse garantiert auch bei einem kalten Kamin einen problemlosen Start. Rauchaustritt ist durch die Anheizklappe und die Türverriegelung ausgeschlossen. Der Solarbayer Holzvergaser HVS E conomic erzielt bereits ohne Lambdaregelung saubere Emissionswerte und festgelegte Abgasnormen werden unterschritten. Diese Kesselserie sorgt für eine ressourcensparende und umweltschonende Verbrennung, sowie optimale Brennstoffausnutzung. Alle Modelle dieser Serie besitzten eine elektronische Verbrennungsregelung. Hiermit haben sie eine komfortable Überwachung der Abgas- und Kesseltemperatur für eine gleichmäßige Verbrennung. Erhältlich in den Kesselgrößen: 25, 40 und 60 kW Nennwärmeleistung Vorteile Holzzentralheizkessel mit oberer Holzvergasung und unterem Abbrand solide Kesselkonstruktion und Roboterfertigung garantieren eine lange Lebensdauer robuste Beladungskammer alle feuerberührten Teile aus 6 mm Kesselstahl optimierte Brennraumgeometrie innovative Heizkesseltechnik Turbulatoren für mehr Leistung und geringere Abgastemperaturen leichte Bedienung und einfache Reinigung Brennstoffausnutzung bei gleicher Füllmenge bis zu 30 % effektiver als bei früheren Standard-Holzkesseln Modulationsverbrennung, Abgastemperaturreglung Technische Daten Breite/Höhe/Tiefe: 645 x 1370x 1070 mm Nennleistung: 40 kW Wirkungsgrad: 91,8% (Laut Prüfbericht: 155000039/314/1) Kesselwasserinhalt: 93 l max. Scheitholzlänge 550 mm Füllvolumen: 180 l Zugbedarf: 15-25 Pa Max. Betriebsdruck: 3 bar Kesselgewicht: 525 kg Abgasstutzen: 196 mm Abgastemp. modulierend: ca. 150-210 °C DIN EN 303-5:2012 Klasse 5 ! INSTALLATIONSHINWEIS ! Bei den Geräten mit einem Anschlusswert von 400 V ist ein Starkstromanschluss (Drei-Phasen-Wechselanschluss) notwendig, die Installation darf nur durch einen eingetragenen Fachhandwerksbetrieb vorgenommen werden und vor einer Erstinstallation ist die Zustimmung des jeweiligen Netzbetreibers einzuholen. Für Geräte mit einer Nennleistung von mehr als 12 kW benötigen Sie die Zustimmung Ihres Netzbetreibers. Bitte wenden Sie sich für die Installation an den Netzbetreiber oder an ein in das Installateur Verzeichnis des Netzbetreibers eingetragenen Installationsunternehmen. Dieses Installationsunternehmen ist Ihnen auch behilflich bei der Einholung der erforderlichen Zustimmung des jeweiligen Netzbetreibers. Warnung: Zur Vermeidung von Körper- und Gesundheitsschäden sind die Montage, Erstinbetriebnahme, Inspektion, Wartung und Instandsetzung von autorisierten Fachkräften (Heizungsfachbetrieb / Vertragsinstallationsunternehmen / Schornsteinmeister / Elektrofachbetrieb) vorzunehmen! Bei der Fachplanung von Heizungsanlagen und allg. Feuerungsanlagen (Kaminöfen, Pelletöfen etc.) sind im Vorfeld Absprachen mit dem bzw. Genehmigungen durch den zuständigen bevollmächtigten Bezirksschornsteinfeger erforderlich. Bitte beachten Sie: Die Installation von Gasgeräten darf nur durch einen zugelassenen Fachbetrieb erfolgen!5899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
Top-Angebote
Produkte zum Begriff EStG:
-
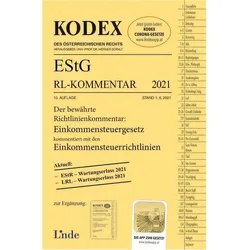
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Solarbayer BioX Automatische Wärmetauscherreinigung Heizkessel HolzvergaserSolarbayer BioX Automatische Wärmetauscherreinigung Die automatische Reinigung erhöht den Komfort bei der Beitreibung des Heizkessels. Anfallende Ablagerungen an den Wärmetauschern werden bei jedem Öffnen der oberen Türen automatisch beseitigt. Durch die gründliche Reinigung entstehen dauerhaft Brennstoffeinsparungen mit konstant hohen Wirkungsgraden. Ein Betätigen des Wärmetauscher-Reinigungshebels ist somit obsolet.749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
Solarbayer Holzvergaser HVS 25 E Leistung 25 kW Türanschlag links HeizkesselSolarbayer Holzvergaser HVS 25 E - Scheitholzlänge 0,5 m - Türanschlag links Die Holzvergaser HVS sorgen mit ihren großen Füllräumen für eine lange Brenndauer. Ein integriertes Gebläse garantiert auch bei einem kalten Kamin einen problemlosen Start. Rauchaustritt ist durch die Anheizklappe und die Türverriegelung ausgeschlossen. Der Solarbayer Holzvergaser HVS E conomic erzielt bereits ohne Lambdaregelung saubere Emissionswerte und festgelegte Abgasnormen werden unterschritten. Diese Kesselserie sorgt für eine ressourcensparende und umweltschonende Verbrennung, sowie optimale Brennstoffausnutzung. Alle Modelle dieser Serie besitzten eine elektronische Verbrennungsregelung. Hiermit haben sie eine komfortable Überwachung der Abgas- und Kesseltemperatur für eine gleichmäßige Verbrennung. Erhältlich in den Kesselgrößen: 25, 40 und 60 kW Nennwärmeleistung Vorteile Holzzentralheizkessel mit oberer Holzvergasung und unterem Abbrand solide Kesselkonstruktion und Roboterfertigung garantieren eine lange Lebensdauer robuste Beladungskammer alle feuerberührten Teile aus 6 mm Kesselstahl optimierte Brennraumgeometrie innovative Heizkesseltechnik Turbulatoren für mehr Leistung und geringere Abgastemperaturen leichte Bedienung und einfache Reinigung Brennstoffausnutzung bei gleicher Füllmenge bis zu 30 % effektiver als bei früheren Standard-Holzkesseln Modulationsverbrennung, Abgastemperaturreglung Technische Daten Breite/Höhe/Tiefe: 645 x 1135 x 1070 mm Nennleistung: 25 kW Wirkungsgrad: 91,41% (Laut Prüfbericht:155000037/314/1) Kesselwasserinhalt: 75 l max. Scheitholzlänge 550 mm Füllvolumen: 116 l Zugbedarf: 15-20 Pa Max. Betriebsdruck: 3 bar Kesselgewicht: 440 kg Abgasstutzen: 159 mm Abgastemp. modulierend: ca. 150-210 °C DIN EN 303-5:2012 Klasse 5 ! INSTALLATIONSHINWEIS ! Bei den Geräten mit einem Anschlusswert von 400 V ist ein Starkstromanschluss (Drei-Phasen-Wechselanschluss) notwendig, die Installation darf nur durch einen eingetragenen Fachhandwerksbetrieb vorgenommen werden und vor einer Erstinstallation ist die Zustimmung des jeweiligen Netzbetreibers einzuholen. Für Geräte mit einer Nennleistung von mehr als 12 kW benötigen Sie die Zustimmung Ihres Netzbetreibers. Bitte wenden Sie sich für die Installation an den Netzbetreiber oder an ein in das Installateur Verzeichnis des Netzbetreibers eingetragenen Installationsunternehmen. Dieses Installationsunternehmen ist Ihnen auch behilflich bei der Einholung der erforderlichen Zustimmung des jeweiligen Netzbetreibers. Warnung: Zur Vermeidung von Körper- und Gesundheitsschäden sind die Montage, Erstinbetriebnahme, Inspektion, Wartung und Instandsetzung von autorisierten Fachkräften (Heizungsfachbetrieb / Vertragsinstallationsunternehmen / Schornsteinmeister / Elektrofachbetrieb) vorzunehmen! Bei der Fachplanung von Heizungsanlagen und allg. Feuerungsanlagen (Kaminöfen, Pelletöfen etc.) sind im Vorfeld Absprachen mit dem bzw. Genehmigungen durch den zuständigen bevollmächtigten Bezirksschornsteinfeger erforderlich. Bitte beachten Sie: Die Installation von Gasgeräten darf nur durch einen zugelassenen Fachbetrieb erfolgen!4999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solarbayer Holzvergaser HVS 40 E Leistung 40 kW Türanschlag links HeizkesselSolarbayer Holzvergaser HVS 40 E - Scheitholzlänge 0,5 m - Türanschlag links Die Holzvergaser HVS sorgen mit ihren großen Füllräumen für eine lange Brenndauer. Ein integriertes Gebläse garantiert auch bei einem kalten Kamin einen problemlosen Start. Rauchaustritt ist durch die Anheizklappe und die Türverriegelung ausgeschlossen. Der Solarbayer Holzvergaser HVS E conomic erzielt bereits ohne Lambdaregelung saubere Emissionswerte und festgelegte Abgasnormen werden unterschritten. Diese Kesselserie sorgt für eine ressourcensparende und umweltschonende Verbrennung, sowie optimale Brennstoffausnutzung. Alle Modelle dieser Serie besitzten eine elektronische Verbrennungsregelung. Hiermit haben sie eine komfortable Überwachung der Abgas- und Kesseltemperatur für eine gleichmäßige Verbrennung. Erhältlich in den Kesselgrößen: 25, 40 und 60 kW Nennwärmeleistung Vorteile Holzzentralheizkessel mit oberer Holzvergasung und unterem Abbrand solide Kesselkonstruktion und Roboterfertigung garantieren eine lange Lebensdauer robuste Beladungskammer alle feuerberührten Teile aus 6 mm Kesselstahl optimierte Brennraumgeometrie innovative Heizkesseltechnik Turbulatoren für mehr Leistung und geringere Abgastemperaturen leichte Bedienung und einfache Reinigung Brennstoffausnutzung bei gleicher Füllmenge bis zu 30 % effektiver als bei früheren Standard-Holzkesseln Modulationsverbrennung, Abgastemperaturreglung Technische Daten Breite/Höhe/Tiefe: 645 x 1370x 1070 mm Nennleistung: 40 kW Wirkungsgrad: 91,8% (Laut Prüfbericht: 155000039/314/1) Kesselwasserinhalt: 93 l max. Scheitholzlänge 550 mm Füllvolumen: 180 l Zugbedarf: 15-25 Pa Max. Betriebsdruck: 3 bar Kesselgewicht: 525 kg Abgasstutzen: 196 mm Abgastemp. modulierend: ca. 150-210 °C DIN EN 303-5:2012 Klasse 5 ! INSTALLATIONSHINWEIS ! Bei den Geräten mit einem Anschlusswert von 400 V ist ein Starkstromanschluss (Drei-Phasen-Wechselanschluss) notwendig, die Installation darf nur durch einen eingetragenen Fachhandwerksbetrieb vorgenommen werden und vor einer Erstinstallation ist die Zustimmung des jeweiligen Netzbetreibers einzuholen. Für Geräte mit einer Nennleistung von mehr als 12 kW benötigen Sie die Zustimmung Ihres Netzbetreibers. Bitte wenden Sie sich für die Installation an den Netzbetreiber oder an ein in das Installateur Verzeichnis des Netzbetreibers eingetragenen Installationsunternehmen. Dieses Installationsunternehmen ist Ihnen auch behilflich bei der Einholung der erforderlichen Zustimmung des jeweiligen Netzbetreibers. Warnung: Zur Vermeidung von Körper- und Gesundheitsschäden sind die Montage, Erstinbetriebnahme, Inspektion, Wartung und Instandsetzung von autorisierten Fachkräften (Heizungsfachbetrieb / Vertragsinstallationsunternehmen / Schornsteinmeister / Elektrofachbetrieb) vorzunehmen! Bei der Fachplanung von Heizungsanlagen und allg. Feuerungsanlagen (Kaminöfen, Pelletöfen etc.) sind im Vorfeld Absprachen mit dem bzw. Genehmigungen durch den zuständigen bevollmächtigten Bezirksschornsteinfeger erforderlich. Bitte beachten Sie: Die Installation von Gasgeräten darf nur durch einen zugelassenen Fachbetrieb erfolgen!5899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solarbayer Holzvergaser HVS 60 E Leistung 60 kW Türanschlag links HeizkesselSolarbayer Holzvergaser HVS 60 E - Scheitholzlänge 0,7 m - Türanschlag links Die Holzvergaser HVS sorgen mit ihren großen Füllräumen für eine lange Brenndauer. Ein integriertes Gebläse garantiert auch bei einem kalten Kamin einen problemlosen Start. Rauchaustritt ist durch die Anheizklappe und die Türverriegelung ausgeschlossen. Der Solarbayer Holzvergaser HVS E conomic erzielt bereits ohne Lambdaregelung saubere Emissionswerte und festgelegte Abgasnormen werden unterschritten. Diese Kesselserie sorgt für eine ressourcensparende und umweltschonende Verbrennung, sowie optimale Brennstoffausnutzung. Alle Modelle dieser Serie besitzten eine elektronische Verbrennungsregelung. Hiermit haben sie eine komfortable Überwachung der Abgas- und Kesseltemperatur für eine gleichmäßige Verbrennung. Erhältlich in den Kesselgrößen: 25, 40 und 60 kW Nennwärmeleistung Vorteile Holzzentralheizkessel mit oberer Holzvergasung und unterem Abbrand solide Kesselkonstruktion und Roboterfertigung garantieren eine lange Lebensdauer robuste Beladungskammer alle feuerberührten Teile aus 6 mm Kesselstahl optimierte Brennraumgeometrie innovative Heizkesseltechnik Turbulatoren für mehr Leistung und geringere Abgastemperaturen leichte Bedienung und einfache Reinigung Brennstoffausnutzung bei gleicher Füllmenge bis zu 30 % effektiver als bei früheren Standard-Holzkesseln Modulationsverbrennung, Abgastemperaturreglung Technische Daten Breite/Höhe/Tiefe: 785 x 1420 x 1260 mm Nennleistung: 60 kW Wirkungsgrad: 90,59 Kesselwasserinhalt: 180 l max. Scheitholzlänge 700 mm Füllvolumen: 310 l Zugbedarf: 15-25 Pa Max. Betriebsdruck: 3 bar Kesselgewicht: 790 kg Abgasstutzen: 196 mm Abgastemp. modulierend: ca. 150-210 °C DIN EN 303-5 : 2012 ! INSTALLATIONSHINWEIS ! Bei den Geräten mit einem Anschlusswert von 400 V ist ein Starkstromanschluss (Drei-Phasen-Wechselanschluss) notwendig, die Installation darf nur durch einen eingetragenen Fachhandwerksbetrieb vorgenommen werden und vor einer Erstinstallation ist die Zustimmung des jeweiligen Netzbetreibers einzuholen. Für Geräte mit einer Nennleistung von mehr als 12 kW benötigen Sie die Zustimmung Ihres Netzbetreibers. Bitte wenden Sie sich für die Installation an den Netzbetreiber oder an ein in das Installateur Verzeichnis des Netzbetreibers eingetragenen Installationsunternehmen. Dieses Installationsunternehmen ist Ihnen auch behilflich bei der Einholung der erforderlichen Zustimmung des jeweiligen Netzbetreibers. Warnung: Zur Vermeidung von Körper- und Gesundheitsschäden sind die Montage, Erstinbetriebnahme, Inspektion, Wartung und Instandsetzung von autorisierten Fachkräften (Heizungsfachbetrieb / Vertragsinstallationsunternehmen / Schornsteinmeister / Elektrofachbetrieb) vorzunehmen! Bei der Fachplanung von Heizungsanlagen und allg. Feuerungsanlagen (Kaminöfen, Pelletöfen etc.) sind im Vorfeld Absprachen mit dem bzw. Genehmigungen durch den zuständigen bevollmächtigten Bezirksschornsteinfeger erforderlich. Bitte beachten Sie: Die Installation von Gasgeräten darf nur durch einen zugelassenen Fachbetrieb erfolgen!8999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solarbayer Holzvergaser HVS 25 E Leistung 25 kW Scheitholzlänge 0,5 m HeizkesselSolarbayer Holzvergaser HVS 25 E - Scheitholzlänge 0,5 m Die Holzvergaser HVS sorgen mit ihren großen Füllräumen für eine lange Brenndauer. Ein integriertes Gebläse garantiert auch bei einem kalten Kamin einen problemlosen Start. Rauchaustritt ist durch die Anheizklappe und die Türverriegelung ausgeschlossen. Der Solarbayer Holzvergaser HVS E conomic erzielt bereits ohne Lambdaregelung saubere Emissionswerte und festgelegte Abgasnormen werden unterschritten. Diese Kesselserie sorgt für eine ressourcensparende und umweltschonende Verbrennung, sowie optimale Brennstoffausnutzung. Alle Modelle dieser Serie besitzten eine elektronische Verbrennungsregelung. Hiermit haben sie eine komfortable Überwachung der Abgas- und Kesseltemperatur für eine gleichmäßige Verbrennung. Erhältlich in den Kesselgrößen: 25, 40 und 60 kW Nennwärmeleistung Vorteile Holzzentralheizkessel mit oberer Holzvergasung und unterem Abbrand solide Kesselkonstruktion und Roboterfertigung garantieren eine lange Lebensdauer robuste Beladungskammer alle feuerberührten Teile aus 6 mm Kesselstahl optimierte Brennraumgeometrie innovative Heizkesseltechnik Turbulatoren für mehr Leistung und geringere Abgastemperaturen leichte Bedienung und einfache Reinigung Brennstoffausnutzung bei gleicher Füllmenge bis zu 30 % effektiver als bei früheren Standard-Holzkesseln Modulationsverbrennung, Abgastemperaturreglung Technische Daten Breite/Höhe/Tiefe: 645 x 1135 x 1070 mm Nennleistung: 25 kW Wirkungsgrad: 91,41% (Laut Prüfbericht:155000037/314/1) Kesselwasserinhalt: 75 l max. Scheitholzlänge 550 mm Füllvolumen: 116 l Zugbedarf: 15-20 Pa Max. Betriebsdruck: 3 bar Kesselgewicht: 440 kg Abgasstutzen: 159 mm Abgastemp. modulierend: ca. 150-210 °C DIN EN 303-5:2012 Klasse 5 ! INSTALLATIONSHINWEIS ! Bei den Geräten mit einem Anschlusswert von 400 V ist ein Starkstromanschluss (Drei-Phasen-Wechselanschluss) notwendig, die Installation darf nur durch einen eingetragenen Fachhandwerksbetrieb vorgenommen werden und vor einer Erstinstallation ist die Zustimmung des jeweiligen Netzbetreibers einzuholen. Für Geräte mit einer Nennleistung von mehr als 12 kW benötigen Sie die Zustimmung Ihres Netzbetreibers. Bitte wenden Sie sich für die Installation an den Netzbetreiber oder an ein in das Installateur Verzeichnis des Netzbetreibers eingetragenen Installationsunternehmen. Dieses Installationsunternehmen ist Ihnen auch behilflich bei der Einholung der erforderlichen Zustimmung des jeweiligen Netzbetreibers. Warnung: Zur Vermeidung von Körper- und Gesundheitsschäden sind die Montage, Erstinbetriebnahme, Inspektion, Wartung und Instandsetzung von autorisierten Fachkräften (Heizungsfachbetrieb / Vertragsinstallationsunternehmen / Schornsteinmeister / Elektrofachbetrieb) vorzunehmen! Bei der Fachplanung von Heizungsanlagen und allg. Feuerungsanlagen (Kaminöfen, Pelletöfen etc.) sind im Vorfeld Absprachen mit dem bzw. Genehmigungen durch den zuständigen bevollmächtigten Bezirksschornsteinfeger erforderlich. Bitte beachten Sie: Die Installation von Gasgeräten darf nur durch einen zugelassenen Fachbetrieb erfolgen!4999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.